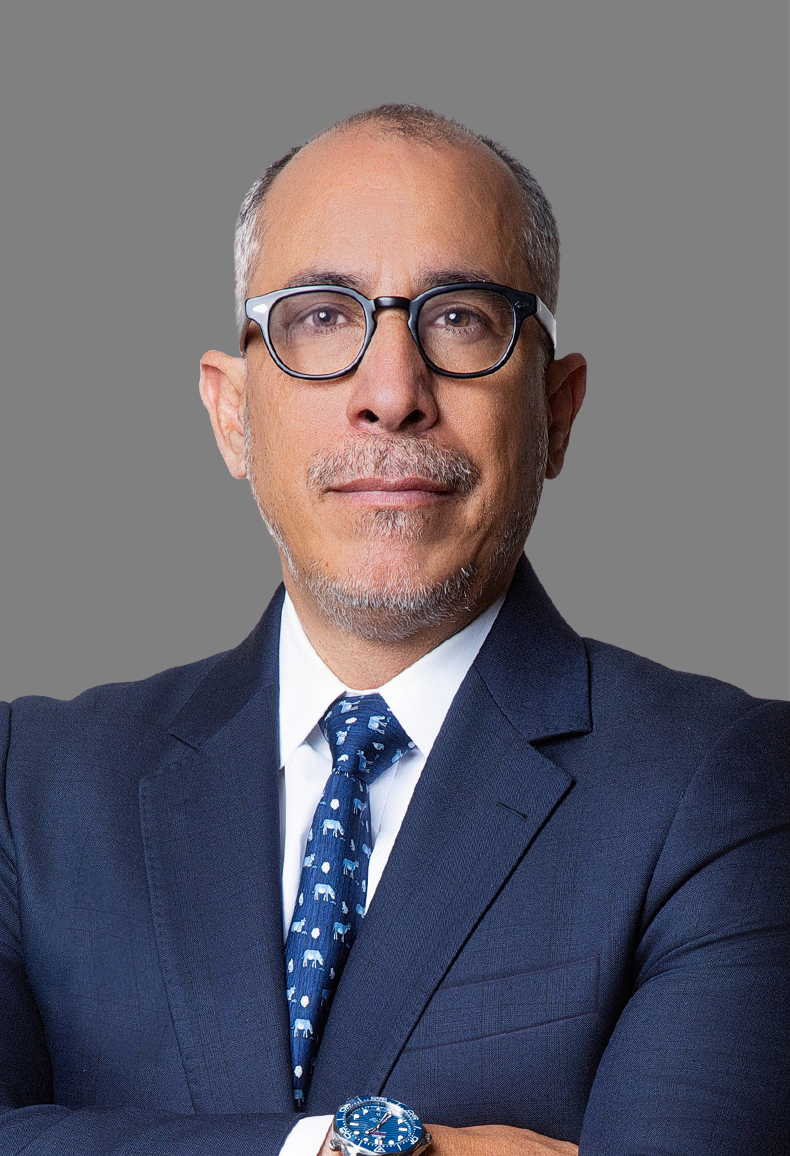
Specializes in tax controversies, tax and administrative litigation and advisory
Focuses on administrative and tax litigation and consultation in tax audits
Mexico City
@alvarezmarsal
LinkedIn
Copied!
Ricardo Ahumada is a Managing Director with Alvarez & Marsal’s Tax Controversies practice in Mexico City. He specializes in tax controversies, tax and administrative litigation and advisory. His primary areas of concentration are administrative and tax litigation and consultation in tax audits.
With more than 25 years of tax experience, Mr. Ahumada has helped companies to navigate complex tax audits and litigation, providing day-to-day tax advisory. He has worked with clients across various industries, including logistics, construction, hospitality, financial services and air transportation.
Mr. Ahumada’s notable assignments include helping several logistics companies to recuperate VAT refunds denied by the tax authorities in an aggregate of more than $40 million. Most recently, he was responsible for defending several companies against a tax assessment of more than $100 million.
Prior to joining A&M, Mr. Ahumada spent 18 years with his own boutique firm (Ahumada y Asociados), where he provided quality and personal legal tax services to a broad, mostly international clientele.
Previously, Mr. Ahumada was Partner in Charge of the legal services practice of KPMG Mexico and the Partner in Charge of the tax litigation group at Deloitte Mexico, a firm that he joined after six years as an associate of the tax litigation practice at Chevez, Ruiz, Zamarripa. Earlier, he was a foreign associate in the tax group at the New York office of Shearman & Sterling (now A&O Shearman).
Mr. Ahumada earned a bachelor’s degree in law from Universidad Nacional Autonoma de México. He is a member of the Mexican Bar Association.
El 8 de septiembre de 2026 el Ejecutivo Federal presentó ante el Congreso de la Unión el Paquete Económico para el ejercicio fiscal 2027, integrado por los Criterios Generales de Política Económica, la Ley de Ingresos de la Federación y diversas iniciativas de reforma a la Ley del Impuesto sobre la Renta, la Ley Aduanera y la Ley Federal de Derechos, entre otros ordenamientos. La propuesta privilegia el fortalecimiento estructural de la recaudación —mediante mayor fiscalización y límites adicionales a las deducciones— por encima del incremento de tasas o la creación de nuevos impuestos, en un entorno de consolidación fiscal gradual.
Como parte de nuestra serie de comunicaciones sobre las recientes reformas a la LFPIORPI y sus Reglas de Carácter General, en esta ocasión abordaremos uno de los elementos más relevantes para la implementación del marco de cumplimiento: los mecanismos automatizados. En el sector financiero, este concepto suele asociarse con la infraestructura tecnológica, la cual constituye un componente esencial para la gestión de riesgos y el cumplimiento de obligaciones en materia de PLD/FT.
La creciente complejidad de las operaciones, el volumen de información y las exigencias de cumplimiento están transformando la manera en que las organizaciones gestionan sus procesos fiscales.
Como parte de una serie de comunicaciones sobre las recientes reformas a la LFPIORPI y sus Reglas de Carácter General, iniciaremos abordando el Manual de Políticas Internas, ya que constituye una de las primeras y más relevantes obligaciones que los sujetos que realizan Actividades Vulnerables deberán revisar, desarrollar o actualizar para adecuarse al nuevo marco normativo.
Latest insightsThe latest insights from Ricardo Ahumada's team